L’expertise CSE constitue un outil essentiel pour les représentants du personnel. Elle leur permet de mieux comprendre la situation économique de l’entreprise, d’évaluer les conséquences d’un projet de réorganisation ou encore d’objectiver l’existence d’un risque grave pour la santé et la sécurité des salariés.
Le Code du travail encadre précisément les situations dans lesquelles le CSE peut désigner un expert, les modalités de financement de l’expertise et les recours ouverts à l’employeur.
Parmi les différentes étapes de la procédure, l’une d’elles mérite une attention particulière : la délibération par laquelle le comité social et économique décide de recourir à un expert.
Cette délibération détermine le fondement juridique de l’expertise, la catégorie d’expert désigné, le contenu de sa mission et les modalités de financement applicables.
Elle constitue également l’un des premiers éléments examinés par l’employeur lorsqu’il envisage une contestation de l’expertise CSE devant le tribunal judiciaire.
Une rédaction imprécise peut fragiliser la procédure, retarder le démarrage de la mission ou conduire à une remise en cause de son financement. À l’inverse, une délibération claire, circonstanciée et juridiquement fondée permet au CSE de mieux défendre sa décision.
L’accompagnement d’un avocat peut donc être particulièrement utile pour sécuriser cette étape et anticiper les arguments susceptibles d’être soulevés par l’employeur.
Trois questions doivent être examinées :
- Dans quelles situations le CSE peut-il désigner un expert ?
- Qui doit financer l’expertise ?
- Comment réagir lorsque l’employeur conteste la décision du comité ?
Dans chacune de ces situations, la qualité de la délibération de désignation conditionne à la fois la réalisation de l’expertise, son financement et la capacité du CSE à la défendre en cas de contentieux.
1. Dans quelles situations le CSE peut-il désigner un expert ?
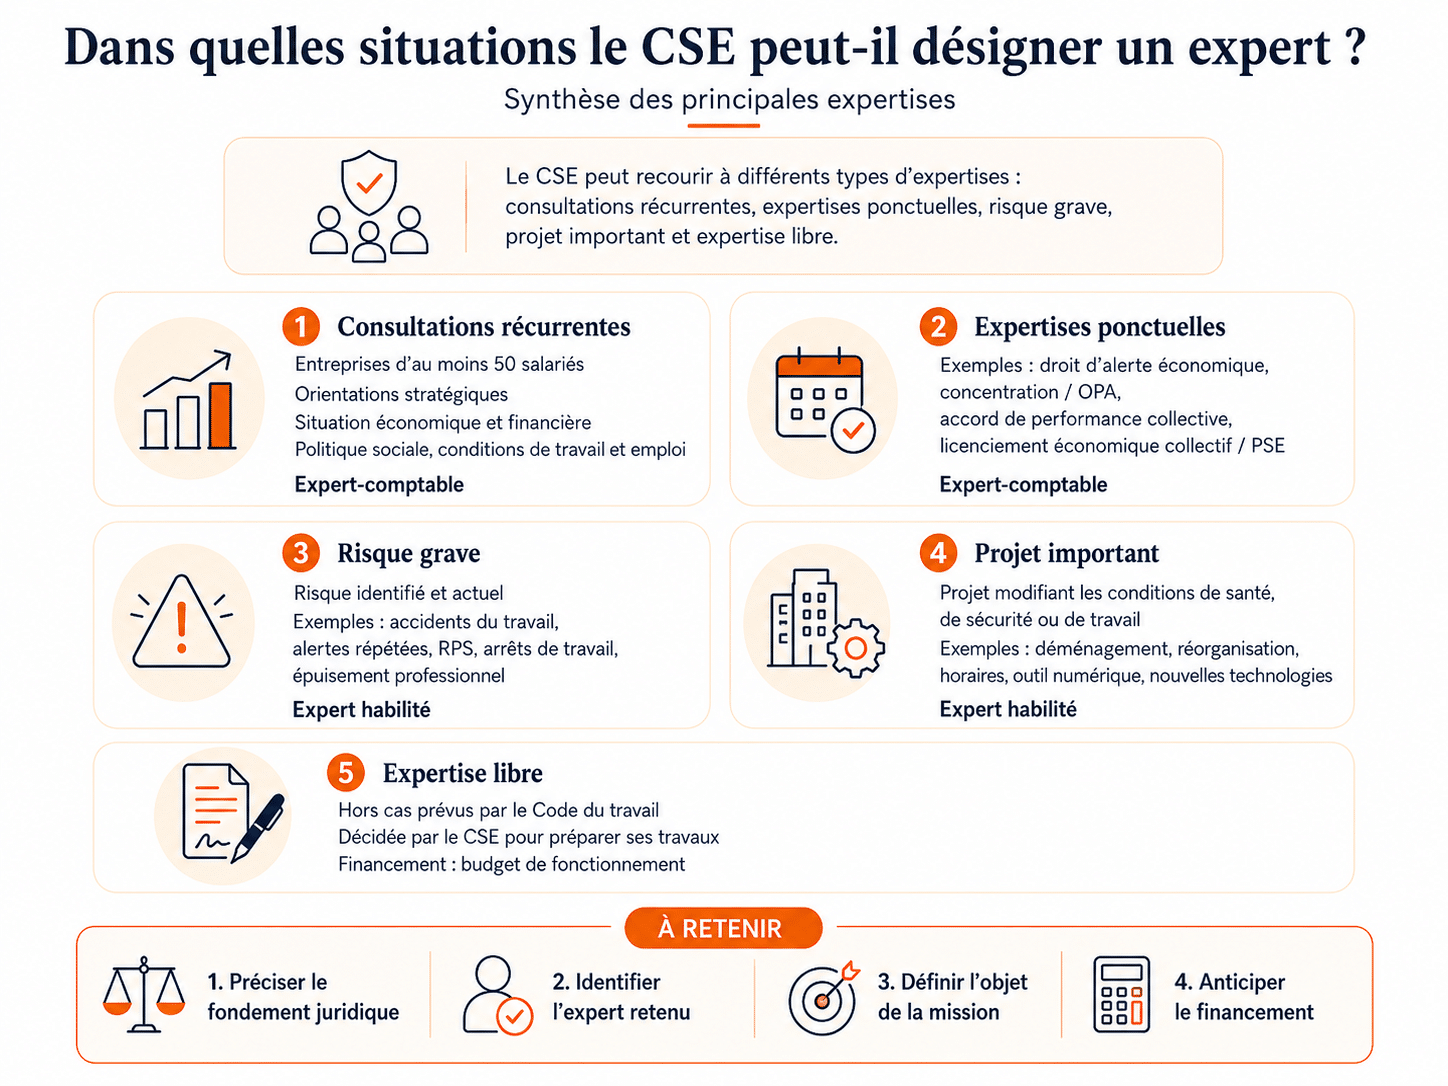
Le Code du travail autorise le CSE à recourir à différents types d’expertises.
Certaines interviennent dans le cadre des consultations récurrentes du comité. D’autres sont liées à une opération ponctuelle, à un projet important ou à l’existence d’un risque grave.
En dehors des hypothèses prévues par la loi, le CSE peut également décider de recourir à une expertise libre, financée sur son budget de fonctionnement.
1.1. Les expertises liées aux consultations récurrentes
Dans les entreprises d’au moins 50 salariés, le CSE est consulté de manière récurrente sur trois grands thèmes :
- les orientations stratégiques de l’entreprise
- la situation économique et financière
- la politique sociale, les conditions de travail et l’emploi
Dans le cadre de ces consultations, le comité peut désigner un expert-comptable chargé d’analyser les informations communiquées par l’employeur.
L’expert ne se substitue pas au CSE. Son rôle consiste à rendre les données économiques, financières et sociales plus accessibles, à identifier les principaux enjeux et à permettre aux élus de rendre un avis éclairé.
La délibération doit préciser la consultation concernée. Elle peut, par exemple, mentionner que le CSE décide de recourir à un expert-comptable dans le cadre de la consultation annuelle sur la situation économique et financière de l’entreprise.
Elle doit également identifier l’expert retenu et définir suffisamment sa mission : analyse des comptes, étude des perspectives économiques, examen des conséquences sur l’emploi ou encore appréciation de la politique sociale de l’entreprise.
Une formule générale telle que « le CSE décide de recourir à un expert » est insuffisante. Elle ne permet pas toujours de déterminer si le comité entend mettre en œuvre une expertise prévue par le Code du travail ou une expertise libre.
Cette ambiguïté peut ensuite alimenter une contestation sur la nature de la mission et sur son financement.
L’intervention d’un avocat permet de rattacher expressément l’expertise à la consultation correspondante et de placer la mission, dès son origine, dans le régime juridique approprié.
1.2. Les expertises ponctuelles
Le CSE peut également recourir à une expertise à l’occasion de certaines consultations ou procédures ponctuelles.
Cela peut notamment être le cas dans le cadre :
- d’un droit d’alerte économique
- d’une opération de concentration
- d’une offre publique d’acquisition
- de la négociation d’un accord de performance collective
- d’un projet de licenciement économique collectif
- d’un plan de sauvegarde de l’emploi
Lorsqu’il déclenche un droit d’alerte économique, le CSE peut demander l’assistance d’un expert-comptable afin d’analyser les faits susceptibles d’affecter de manière préoccupante la situation économique de l’entreprise.
En présence d’une opération de concentration, d’une fusion ou d’une cession importante, l’expert peut aider les élus à apprécier les conséquences du projet sur l’emploi, l’organisation du travail et la pérennité de l’entreprise.
Le recours à un expert est également possible dans le cadre de la préparation d’un accord de performance collective. L’expert permet alors au CSE d’évaluer les conséquences du projet d’accord sur les salariés, l’emploi et les conditions de travail.
En matière de licenciement économique collectif et de plan de sauvegarde de l’emploi, le comité peut également se faire assister par un expert-comptable dans les conditions prévues par les dispositions spécifiques du Code du travail.
La délibération doit identifier avec précision le cadre dans lequel l’expertise est décidée. Une erreur de qualification peut conduire à appliquer un régime juridique inadapté.
Par exemple, une expertise liée à un plan de sauvegarde de l’emploi ne doit pas être fondée sur les dispositions générales relatives aux projets importants modifiant les conditions de travail. Chaque procédure répond à des règles distinctes.
L’avocat peut ainsi intervenir pour :
- sélectionner le fondement juridique adapté
- distinguer les différentes expertises susceptibles d’être mises en œuvre
- éviter les chevauchements entre plusieurs régimes
- adapter la mission de l’expert à l’objet précis de la consultation
1.3. L’expertise CSE pour risque grave : comment justifier le recours à un expert habilité ?
Lorsqu’un risque grave, identifié et actuel, est constaté dans l’établissement, le CSE peut recourir à un expert habilité.
Souvent désignée comme une « expertise risque grave », cette expertise est l’une des plus fréquemment contestées par les employeurs. La délibération doit donc exposer précisément les éléments concrets sur lesquels le comité fonde sa décision.
Le CSE doit éviter de se limiter à des affirmations générales. Il est préférable de faire apparaître les faits révélant le risque, tels que :
- des accidents du travail
- des alertes répétées
- des troubles psychosociaux
- une augmentation des arrêts de travail
- des situations d’épuisement professionnel
- des signalements de salariés
- une dégradation documentée des conditions de travail
Le risque invoqué doit être suffisamment caractérisé. Il ne suffit pas de faire état d’un climat social dégradé ou de difficultés générales sans identifier les conséquences concrètes sur la santé ou la sécurité des salariés.
La délibération doit également indiquer que le CSE recourt à un expert habilité au sens du Code du travail.
L’avocat accompagne les élus à traduire juridiquement les faits constatés. Son intervention permet de construire une motivation cohérente et de rendre plus difficile une contestation portant sur l’existence, la gravité ou l’actualité du risque.
1.4. L’expertise en cas de projet important modifiant les conditions de travail
Le CSE peut également recourir à un expert habilité lorsqu’un projet important modifie les conditions de santé, de sécurité ou de travail.
Cette expertise peut notamment être envisagée en cas :
- de déménagement
- de réorganisation des services
- de modification importante des horaires
- de changement des méthodes de management
- de déploiement d’un nouvel outil numérique
- d’introduction de nouvelles technologies
- de modification substantielle des postes ou de l’organisation du travail
Le recours à l’expertise suppose que le projet présente une importance suffisante au regard de ses conséquences sur les salariés. La seule existence d’un changement dans l’entreprise ne permet pas nécessairement de justifier la désignation d’un expert.
La délibération doit décrire les modifications envisagées et leurs conséquences potentielles sur la santé, la sécurité ou les conditions de travail.
Elle doit surtout distinguer clairement l’expertise fondée sur un projet important de celle fondée sur l’existence d’un risque grave. Ces deux situations ne se confondent pas et ne reposent pas sur les mêmes circonstances.
L’avocat peut aider le CSE à identifier le fondement le plus adapté, à caractériser l’importance du projet et à définir une mission d’expertise cohérente avec les changements envisagés.
1.5. Les expertises libres
En dehors des cas expressément prévus par le Code du travail, le CSE peut décider de recourir à un expert afin de préparer ses travaux.
Cette expertise est alors qualifiée d’expertise libre. Elle est financée intégralement par le budget de fonctionnement du comité.
La distinction entre expertise légale et expertise libre doit apparaître clairement dans la délibération.
Deux situations peuvent ainsi être envisagées :
- le CSE reconnaît qu’il s’agit d’une expertise libre et accepte d’en supporter le coût
- le CSE se place dans l’un des cas d’expertise prévus par le Code du travail et revendique le régime de financement correspondant
Une délibération ambiguë permettrait à l’employeur de soutenir qu’il s’agit d’une expertise libre afin de refuser toute prise en charge.
À l’inverse, une expertise présentée comme légale sans fondement suffisant pourrait être contestée et annulée.
2. Financement de l’expertise CSE : qui paie entre l’employeur et le comité ?
Le financement de l’expertise dépend du fondement juridique retenu.
Trois régimes doivent être distingués :
- le financement intégral par l’employeur
- le cofinancement à hauteur de 80 % par l’employeur et de 20 % par le CSE
- le financement intégral par le CSE pour les expertises libres
En rattachant la mission à une hypothèse précise du Code du travail, la délibération permet d’identifier le régime de financement applicable.
Une erreur ou une imprécision peut entraîner le passage d’une prise en charge intégrale par l’employeur à un cofinancement, voire à un financement exclusif par le comité.
2.1. Les expertises financées intégralement par l’employeur
Certaines expertises sont prises en charge à 100 % par l’employeur.
Sont notamment concernées :
- l’expertise relative à la situation économique et financière
- l’expertise portant sur la politique sociale, les conditions de travail et l’emploi
- l’expertise réalisée dans le cadre de certains licenciements économiques collectifs et plans de sauvegarde de l’emploi
- l’expertise pour risque grave confiée à un expert habilité
- certaines expertises prévues par des dispositions particulières
Lorsque la délibération rattache clairement la mission à l’une de ces situations, l’employeur doit prendre en charge les honoraires dans les conditions prévues par la loi.
En pratique, l’employeur peut tenter de remettre en cause le fondement de l’expertise. Il peut, par exemple, soutenir que le risque invoqué n’est pas suffisamment grave ou que les conditions de recours à l’expert ne sont pas réunies.
La décision du CSE doit donc exposer les circonstances justifiant le recours à l’expertise et rappeler le fondement légal retenu.
2.2. Les expertises cofinancées par l’employeur et le CSE
Certaines expertises sont financées selon une répartition de 80 % à la charge de l’employeur et de 20 % à la charge du CSE.
La part supportée par le comité est prélevée sur son budget de fonctionnement.
Ce régime concerne notamment l’expertise relative aux orientations stratégiques ainsi que différentes expertises liées à des consultations ponctuelles, sous réserve des règles particulières applicables à chaque situation.
La délibération doit identifier précisément le cas de recours et rappeler, lorsque cela est pertinent, la répartition du coût entre l’employeur et le comité.
L’accompagnement d’un avocat permet de vérifier que la mission relève effectivement d’un cofinancement et non d’un régime de prise en charge intégrale par l’employeur.
2.3. L’exception liée à l’insuffisance du budget de fonctionnement
Le Code du travail prévoit une exception lorsque le CSE ne dispose pas des ressources nécessaires pour financer sa part de 20 %.
Sous certaines conditions, l’employeur doit alors prendre en charge l’intégralité du coût de l’expertise.
Cette prise en charge peut intervenir lorsque :
- le budget de fonctionnement du comité est insuffisant pour régler la part restant à sa charge
- le CSE n’a pas transféré d’excédent de son budget de fonctionnement vers le budget des activités sociales et culturelles au cours des trois années précédentes
Le recours à ce mécanisme produit toutefois des conséquences sur la possibilité, pour le comité, de procéder ultérieurement à de nouveaux transferts vers le budget des activités sociales et culturelles.
La délibération doit donc constater la situation budgétaire du CSE, rappeler l’absence de transfert au cours de la période requise et indiquer que les conditions d’une prise en charge intégrale par l’employeur sont réunies.
Ces mentions doivent être rédigées avec soin. L’employeur pourrait contester la réalité de l’insuffisance du budget ou soutenir que les conditions légales ne sont pas remplies.
2.4. Les expertises libres financées par le CSE
Lorsqu’une expertise ne relève pas d’un cas prévu par la loi, elle est entièrement financée par le CSE sur son budget de fonctionnement.
La délibération doit le préciser afin d’éviter toute confusion sur la nature de la mission et sur l’identité de la partie chargée de régler les honoraires.
Le comité doit alors arbitrer entre deux options :
- recourir à une expertise légale, soumise à des conditions strictes mais financée en tout ou partie par l’employeur
- choisir une expertise libre, plus souple dans son organisation mais entièrement financée par le CSE
Cet arbitrage doit être effectué en fonction de l’objectif poursuivi, de la situation financière du comité et du risque contentieux.
3. Contestation de l’expertise CSE par l’employeur : délai de 10 jours et tribunal judiciaire
L’employeur peut contester la décision du CSE de recourir à une expertise. Cette contestation est enfermée dans des délais courts et relève du tribunal judiciaire.
La défense du comité repose principalement sur la régularité de la délibération, la pertinence du fondement juridique choisi et la qualité des éléments ayant motivé le recours à l’expert.
3.1. Le délai de contestation de 10 jours
L’employeur dispose en principe d’un délai de 10 jours pour saisir le juge.
La contestation peut notamment porter sur :
- la nécessité de l’expertise
- le choix de l’expert
- le coût prévisionnel de la mission
- l’étendue de l’expertise
- la durée de la mission
Le point de départ de ce délai dépend de l’objet de la contestation et des informations portées à la connaissance de l’employeur.
Pour que le délai commence à courir, l’employeur doit avoir été mis en mesure d’identifier la nature et l’objet de l’expertise.
Une délibération trop vague peut donc se retourner contre le CSE. Si elle ne permet pas de déterminer clairement si l’expertise concerne un risque grave, un projet important ou une autre situation, le juge peut considérer que l’employeur ne disposait pas des informations nécessaires pour exercer son recours.
Le point de départ du délai peut alors être retardé, ce qui augmente le risque qu’une contestation formée plus tard soit déclarée recevable.
À l’inverse, une décision précise permet de dater clairement le recours à l’expertise et de mieux enfermer l’employeur dans le délai légal de 10 jours.
Le CSE doit donc conserver la preuve :
- de la date de la réunion
- du contenu exact de la délibération
- du résultat du vote
- de la date à laquelle l’employeur a eu connaissance de la décision
- des informations transmises sur la nature et le périmètre de la mission
Lorsqu’une seconde délibération est envisagée pour clarifier la première, ses conséquences doivent être soigneusement évaluées.
Une nouvelle décision peut, dans certaines situations, avoir une incidence sur le point de départ du délai de contestation.
3.2. Quel tribunal judiciaire est compétent ?
Les contestations relatives à l’expertise CSE relèvent du tribunal judiciaire.
Lorsque la contestation porte sur la nécessité de l’expertise, le choix de l’expert, le coût prévisionnel, l’étendue ou la durée de la mission, l’employeur saisit le président du tribunal judiciaire selon la procédure prévue par le Code du travail.
Lorsque le litige concerne le coût final de l’expertise, notamment après l’établissement de la facture définitive, les règles procédurales applicables peuvent être différentes.
Cette distinction détermine la procédure à suivre, les délais de traitement du dossier et la stratégie de défense du comité.
L’avocat peut notamment intervenir pour :
- vérifier la compétence de la juridiction saisie ;
- soulever l’irrecevabilité d’une contestation tardive ;
- préparer les arguments et les pièces du CSE ;
- échanger avec l’expert sur le périmètre, le calendrier et le coût de la mission ;
- défendre le comité devant le tribunal judiciaire.
3.3. Quels arguments l’employeur peut-il invoquer ?
L’employeur peut contester l’expertise sur plusieurs fondements.
Il peut soutenir que les conditions légales ne sont pas réunies. Cela peut être le cas lorsqu’il considère que le risque invoqué n’est pas grave, que le projet ne modifie pas suffisamment les conditions de travail ou que la consultation ne permet pas de recourir à un expert.
Il peut également invoquer une irrégularité de la délibération, par exemple :
- l’absence de vote
- une rédaction imprécise
- une erreur de fondement juridique
- une confusion entre expertise légale et expertise libre
- une mission insuffisamment définie
L’employeur peut aussi remettre en cause le choix de l’expert, notamment lorsqu’une habilitation particulière est exigée.
Enfin, il peut contester le montant des honoraires, l’étendue des travaux demandés ou leur proportionnalité au regard de la mission.
Sur l’ensemble de ces questions, la délibération constitue la première pièce examinée. Lorsqu’elle est claire, motivée et juridiquement fondée, elle fournit au CSE une base solide pour défendre l’expertise.
Lorsqu’elle est lacunaire, elle offre à l’employeur plusieurs possibilités de contestation.
L’avocat joue donc un double rôle :
- en amont, en sécurisant la décision et la rédaction de la délibération ;
- en cas de contentieux, en démontrant que les conditions légales du recours à l’expertise étaient remplies.
3.4. Comment le CSE doit-il organiser sa défense ?
Dès qu’une contestation est engagée, le CSE doit vérifier si l’action de l’employeur a été introduite dans le délai applicable.
Il doit ensuite réunir les documents permettant de démontrer la régularité et le bien-fondé de sa décision :
- la délibération adoptée en réunion
- le procès-verbal ou le projet de procès-verbal
- les documents présentés aux élus
- les alertes, signalements ou données ayant motivé le recours à l’expert
- les échanges intervenus avec l’expert
- la lettre de mission ou le cahier des charges
- les informations relatives au coût prévisionnel et au calendrier
Avec l’aide de son avocat, le comité doit construire un argumentaire portant notamment sur :
- la nécessité de l’expertise
- l’existence du risque grave ou l’importance du projet
- la pertinence du fondement juridique retenu
- la proportionnalité du coût
- la compétence et l’habilitation de l’expert
- la cohérence du périmètre de la mission
L’objectif est à la fois de préserver la réalisation de l’expertise et d’en sécuriser le financement.
En cas d’annulation ou de requalification, le CSE pourrait rencontrer des difficultés concernant le règlement des honoraires. Cette question doit donc être anticipée dès la rédaction de la délibération.
La délibération, clé de voûte de l’expertise CSE
L’expertise CSE permet aux représentants du personnel de mieux comprendre les enjeux économiques, sociaux et organisationnels de l’entreprise. Elle contribue également à rééquilibrer le dialogue avec la direction en donnant aux élus accès à une analyse indépendante et spécialisée.
Ce droit reste néanmoins soumis à un cadre juridique strict. Les cas de recours sont définis par le Code du travail, les modalités de financement varient selon la nature de la mission et les contestations doivent être traitées dans des délais particulièrement courts.
Au centre de ce dispositif se trouve la délibération de désignation de l’expert.
Elle permet :
- de qualifier juridiquement l’expertise
- d’identifier le fondement légal du recours
- de désigner l’expert et de définir sa mission
- de déterminer le régime de financement applicable
- de fixer le point de départ du délai de contestation
- de constituer le premier socle de défense du CSE devant le tribunal judiciaire
Une imprécision peut être exploitée par l’employeur pour demander l’annulation de l’expertise, remettre en cause son périmètre ou contester la prise en charge de son coût.
Dans ce contexte, l’accompagnement par un avocat constitue un véritable outil de sécurisation. Son intervention peut être utile avant le vote, pour rédiger une délibération adaptée à la situation, puis en cas de contestation, pour défendre la décision du CSE devant le tribunal judiciaire.
Le droit à l’expertise est donc un levier puissant, à condition d’être exercé avec rigueur. Bien plus qu’une simple formalité, la délibération constitue un véritable acte juridique : lorsqu’elle est correctement préparée, elle protège la décision des élus, sécurise le financement de la mission et garantit l’effectivité du droit à expertise.